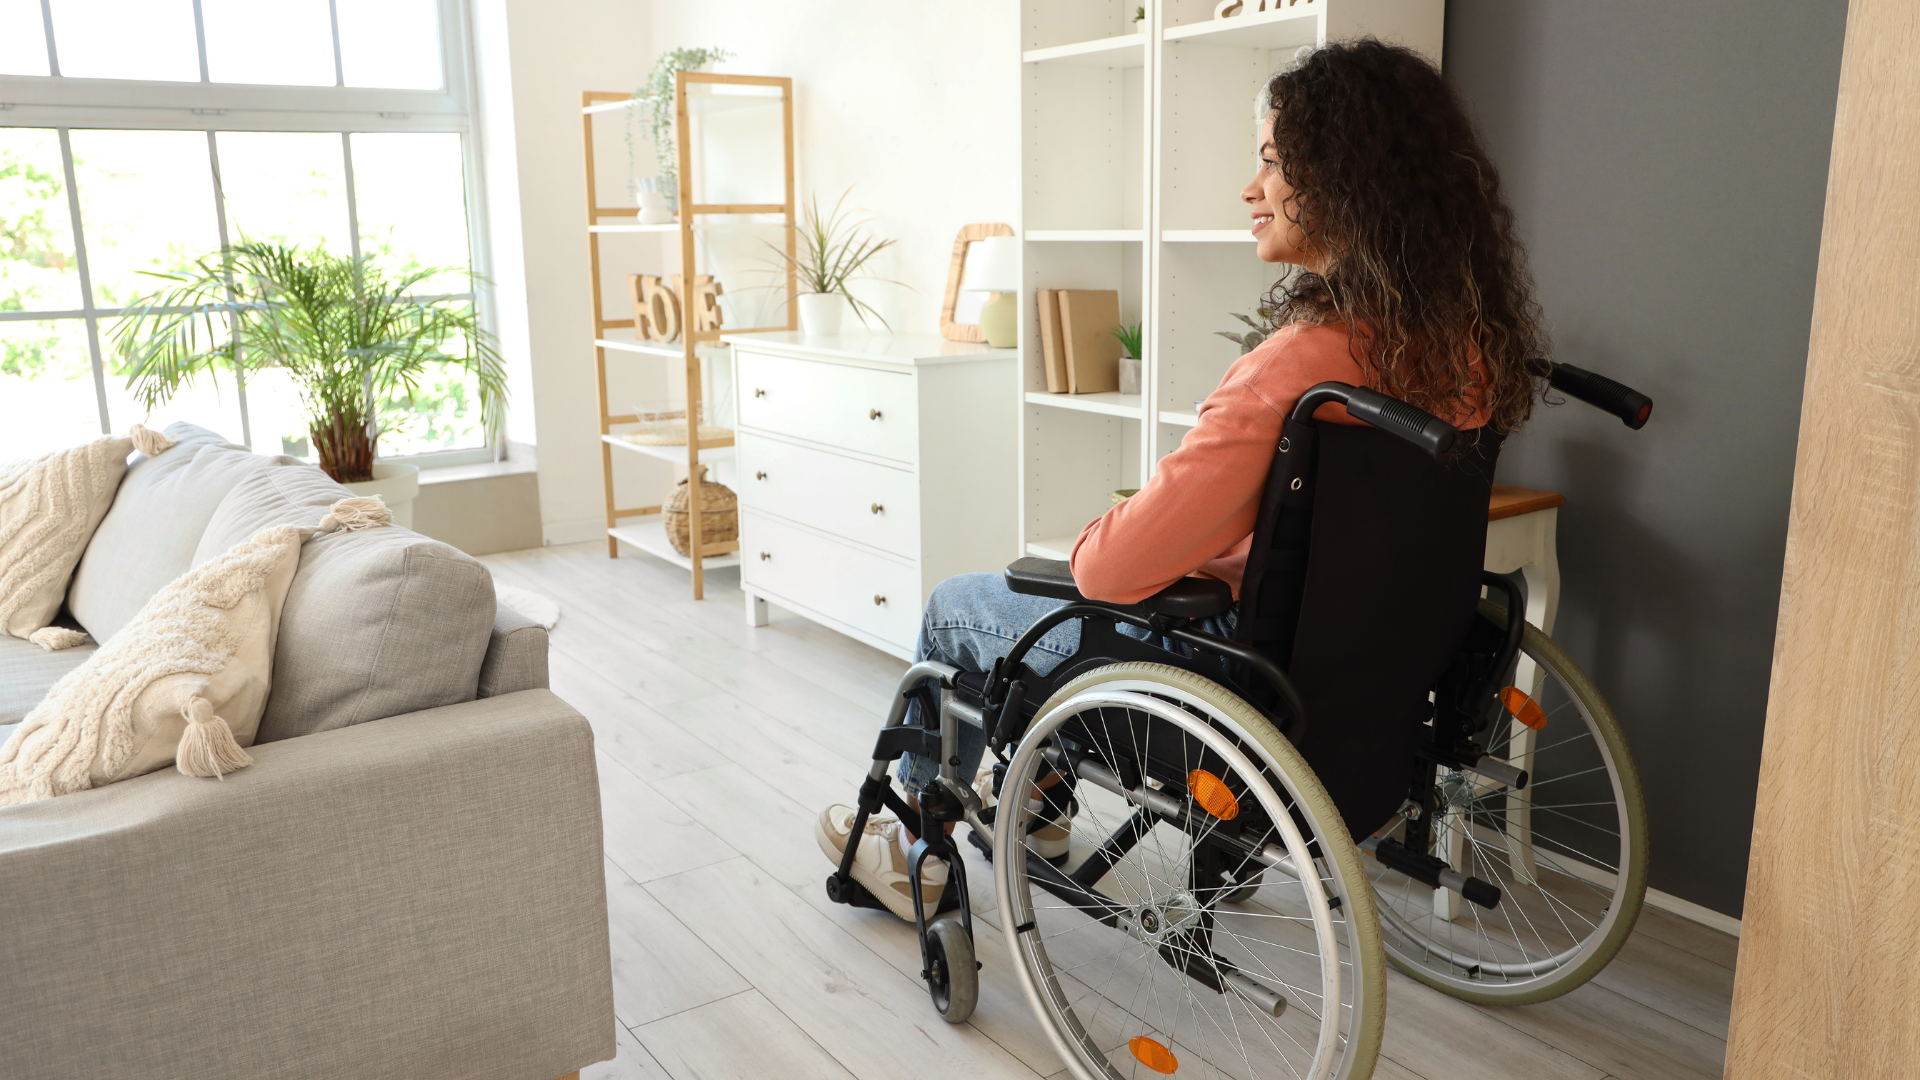
La GAV couvre ce que personne d'autre n'indemnise
- Indemnisation du préjudice corporel selon le droit commun, sans tiers responsable
- Un taux d'incapacité minimum, généralement de 1 % à 30 % selon les contrats
- Formule individuelle ou familiale couvrant conjoint et enfants
Nous cadrons le capital d'indemnisation et le panel d'assureurs adaptés.
Pourquoi ce sujet compte
La sécurité sociale rembourse des soins, pas un préjudice. Elle ne compense ni la perte de revenus durable, ni l'aménagement du logement, ni la souffrance endurée.
La majorité des accidents graves surviennent à la maison ou pendant les loisirs, exactement là où aucun responsable n'est identifiable et où aucune autre assurance n'intervient.
Pour une famille avec enfants, la formule familiale couvre chaque membre pour un coût modeste au regard des conséquences financières d'un accident invalidant.
Ce que couvre garantie accidents de la vie (gav)
Chute, brûlure, intoxication, accident de bricolage ou de jardinage.
Pratiques courantes couvertes, sports à risque selon les contrats.
Aléa thérapeutique, infection nosocomiale, erreur de traitement.
Événements collectifs, agressions et catastrophes naturelles ou technologiques.
Pour qui
- Familles avec enfants
- Personnes seules dont les revenus dépendent de leur capacité physique
- Indépendants et professions libérales, en complément de la prévoyance
Les points de vigilance
Un seuil à 30 % laisse de côté la plupart des accidents. Un seuil bas coûte plus cher mais sert bien plus souvent.
Il se compare en valeur par victime, et doit rester cohérent avec les besoins d'une invalidité lourde.
Sports à risque, usage professionnel du véhicule et certaines pratiques peuvent être hors contrat.
Questions fréquentes
La GAV fait-elle doublon avec la prévoyance ?
Non. La prévoyance verse un revenu de remplacement, la GAV indemnise le préjudice corporel lui-même. Les deux se complètent.
Les enfants sont-ils couverts ?
Oui dans les formules familiales, y compris à l'école et pendant les activités périscolaires selon les contrats.
Quel seuil choisir ?
Nous privilégions les contrats à seuil bas, autour de 5 %, qui couvrent réellement les accidents du quotidien et pas seulement les invalidités lourdes.