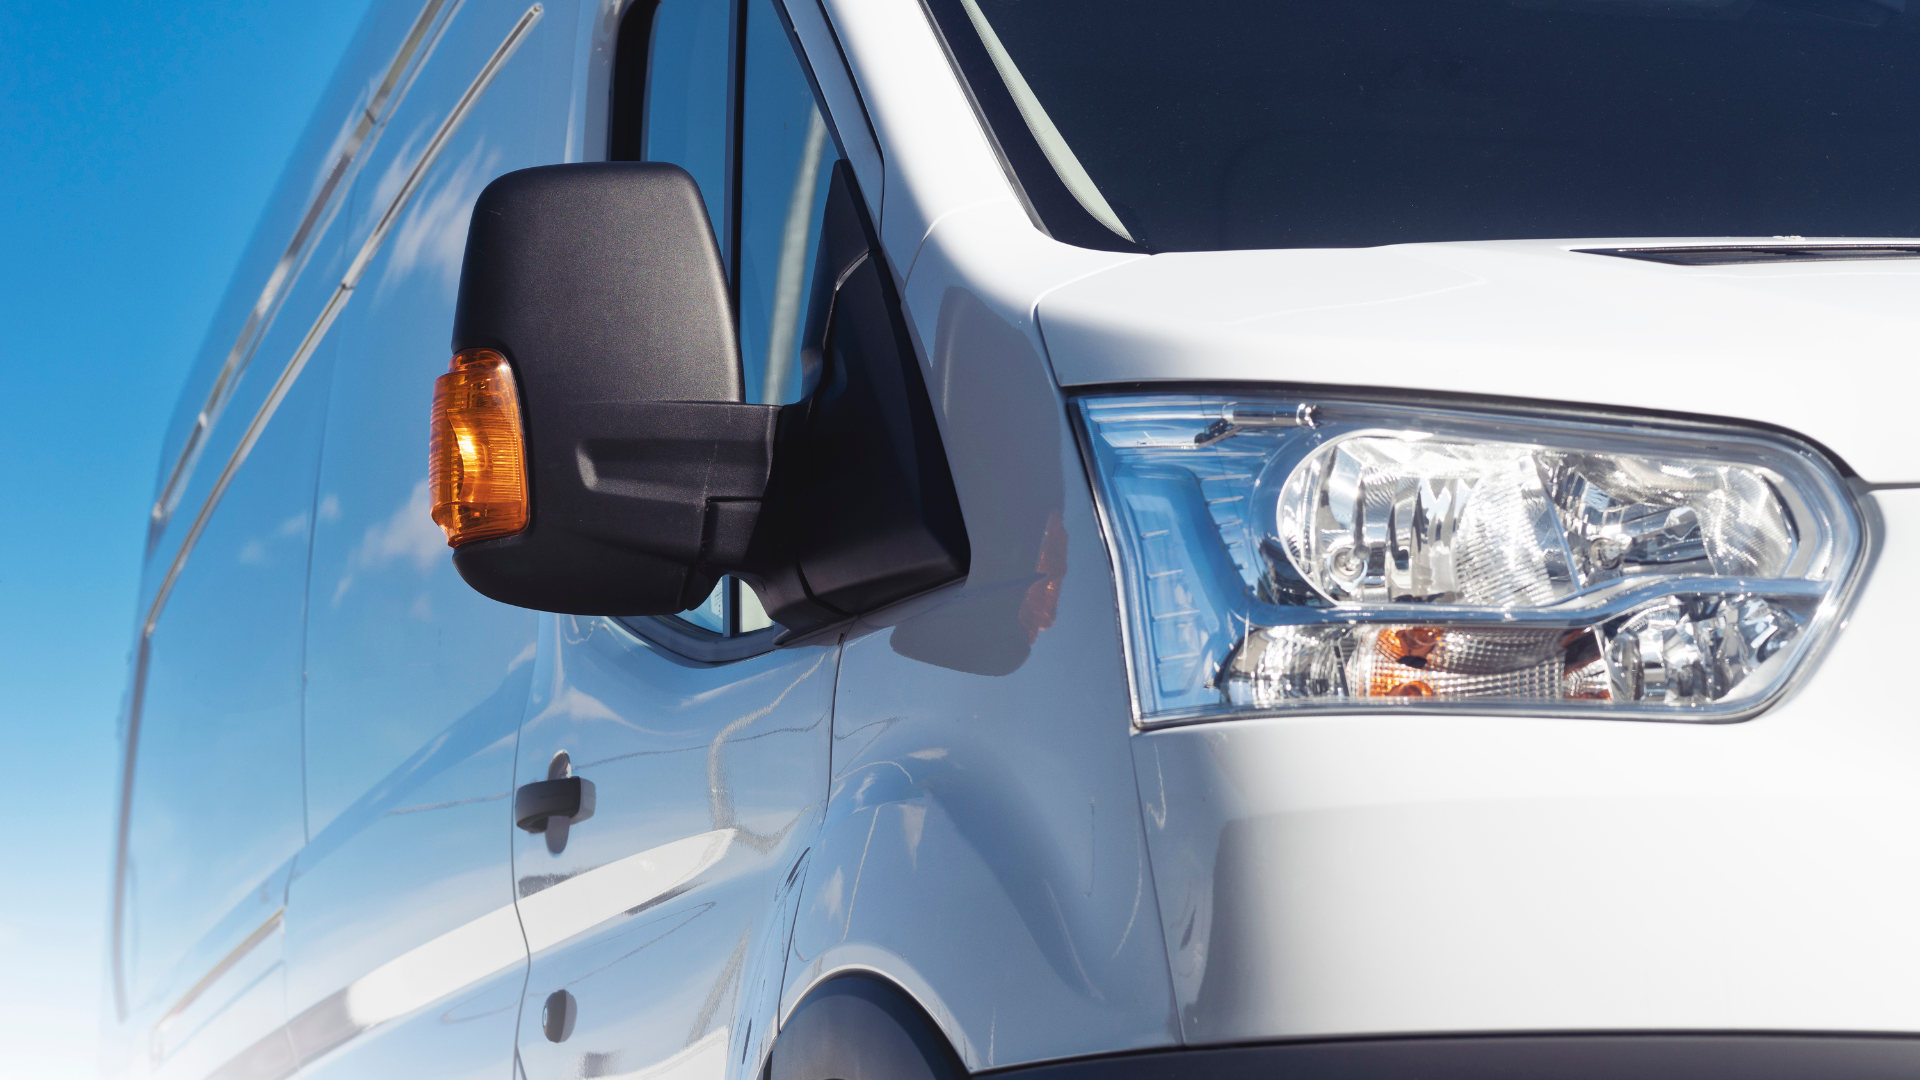
La flotte automobile, un contrat unique pour tous vos véhicules
- Généralement 3 à 5 véhicules selon les assureurs
- Voitures de société, utilitaires, poids lourds, engins et deux roues
- La sinistralité, qui pilote directement la cotisation
Un contrat unique, une sinistralité pilotée : nous consultons les assureurs adaptés.
Pourquoi ce sujet compte
Un contrat unique simplifie la vie de l'entreprise : une seule échéance, un seul interlocuteur, des attestations centralisées et des entrées ou sorties de véhicules déclarées en cours d'année.
La tarification se fonde sur l'historique de sinistres de l'entreprise. Une politique de prévention et un suivi des conducteurs se traduisent concrètement en économies à chaque renouvellement.
Les besoins réels varient d'un véhicule à l'autre. Un utilitaire ancien n'a pas vocation à être assuré comme un véhicule de direction récent : le contrat flotte permet de moduler garanties et franchises par catégorie.
Ce que couvre flotte automobile
Socle obligatoire pour tous les véhicules de la flotte.
Modulables véhicule par véhicule selon l'âge et la valeur.
Dépannage, remorquage et véhicule de remplacement pour limiter l'immobilisation.
Outillage, matériel et marchandises présents dans les véhicules.
Indemnisation des dommages corporels du conducteur, y compris responsable.
Pour qui
- Entreprises du bâtiment et artisans avec plusieurs utilitaires
- Sociétés de services avec des commerciaux itinérants
- Transporteurs, loueurs et structures avec engins de chantier
Les points de vigilance
Transport de marchandises, tournées ou prêt du véhicule à un tiers doivent être déclarés, sous peine de refus de garantie.
Un véhicule entré dans la flotte mais non déclaré peut ne pas être couvert. Un process clair est indispensable.
Une série de petits sinistres pèse plus lourd qu'on ne le croit. Ajuster les franchises est parfois plus rentable que déclarer.
Questions fréquentes
À partir de combien de véhicules peut-on passer en flotte ?
Le seuil habituel se situe entre trois et cinq véhicules, mais certains assureurs acceptent dès deux véhicules selon l'activité.
Que se passe-t-il quand j'achète un nouveau véhicule ?
Il est intégré en cours d'année par simple déclaration, avec un ajustement de cotisation au prorata.
Mes salariés sont-ils couverts ?
Tout conducteur autorisé par l'entreprise est couvert, sous réserve du respect des conditions de permis prévues au contrat.